全球医疗机器人产业迎来前所未有的发展机遇,市场规模持续扩大,技术创新层出不穷。在这场医疗智能化的浪潮中,一个备受瞩目的话题是:谁有望成为下一个“达芬奇”?
“达芬奇”即直觉外科公司(Intuitive Surgical)旗下的达芬奇手术机器人,自2000年获批上市以来,长期垄断全球腔镜手术机器人市场,成为医疗机器人领域的一座高峰。其成功不仅源于技术先发优势,更在于构建了庞大的专利壁垒、临床培训体系和医生使用习惯。随着技术扩散和市场需求激增,挑战者们正从不同赛道加速追赶。
一、行业东风已至,群雄并起
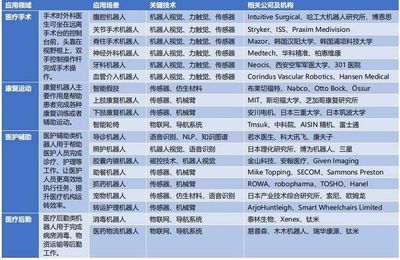
据行业报告显示,全球医疗机器人市场规模预计在2030年突破千亿美元,年复合增长率超过15%。手术机器人、康复机器人、辅助机器人、服务机器人等细分领域均呈现爆发态势。资本涌入、政策扶持、临床需求升级,共同推动产业进入“黄金十年”。在中国,上海微创医疗机器人、北京天智航、深圳精锋医疗等企业快速崛起。
- 微创机器人:其图迈腔镜手术机器人已获批上市,并完成多例远程手术,正在构建“手术机器人+5G+AI”生态。
- 天智航:深耕骨科手术机器人,天玑系列已在国内数百家医院应用,并探索“机器人+耗材+服务”模式。
- 精锋医疗:多孔和单孔腔镜手术机器人并行研发,强调低成本与智能化。
- 国际挑战者:美敦力的Hugo机器人、强生的Ottava、CMR Surgical的Versius等也在积极抢占市场。
二、成为下一个“达芬奇”的关键要素
要复制达芬奇的成功,仅靠单一技术突破远远不够。以下能力至关重要:
- 临床价值与可靠性:手术机器人必须显著提升手术精准度、减少创伤、缩短康复时间,且经过大规模临床验证。安全性与有效性是底线。
- 技术壁垒与创新:包括力反馈、高清3D视觉、灵活机械臂、人机交互等。差异化创新如单孔手术、自然腔道手术、AI辅助决策,可能成为弯道超车的机会。
- 成本控制与可及性:达芬奇高昂的价格和耗材费用限制了普及。谁能提供更具性价比的方案,谁就能打开更广阔的市场,尤其在新兴国家。
- 生态系统构建:医生培训、售后服务、远程手术、数据积累、耗材供应链以及医保支付政策都是护城河。构建“设备+耗材+服务+数据”闭环是关键。
- 监管与临床准入:各国医疗器械审批节奏不同,快速拿证并进入医保目录是商业化提速的核心。
- 规模化落地能力:从三甲医院向基层渗透,从一线城市向全球拓展,考验企业的量产、渠道和品牌能力。
三、潜在“种子选手”扫描
- 直觉外科自身:并未止步,正在推进单孔SP、柔性胃肠镜、力反馈等迭代,仍是最有力的竞争者。
- 美敦力Hugo:依托强大的医疗器械渠道和全球合规经验,已在多国获批,且采取开放式平台策略,兼容第三方器械。
- 微创机器人:中国政策支持+庞大临床资源,图迈有望成为国产替代主力,并在“一带一路”国家布局。
- CMR Surgical Versius:以小巧模块化、低成本为卖点,已进入欧洲、亚洲市场。
- 天智航:在骨科赛道独树一帜,但骨科机器人市场天花板低于腔镜,需拓展新领域。
强生、西门子、甲骨文等巨头也在通过并购或合作切入。初创企业如Virtual Incision(微型腹腔镜机器人)、Moon Surgical等,探索更轻量、更灵活的新形态,可能颠覆传统主从式架构。
四、未来格局:不是取代,而是多元共生
达芬奇的成功是特定历史条件下的产物,未来医疗机器人市场更可能呈现“一超多强”或“多极化”格局。不同术式、不同科室、不同层级医院、不同国家地区,可能孕育多个头部玩家。
专家认为,下一个“达芬奇”或许诞生于以下方向:
- 单孔/自然腔道手术机器人:创伤更小,美观度更高。
- 泛血管介入机器人:结合DSA和AI导航。
- 骨科/神经外科机器人:个性化定制与3D打印植入物。
- 康复与护理机器人:老龄化社会催生刚需。
- AI+手术机器人:实现半自主或全自主操作,降低医生学习曲线。
谁能在临床价值、技术壁垒、成本控制、生态构建上取得平衡,谁就更可能脱颖而出。可以预见,未来五到十年将是医疗机器人产业格局重塑的关键期。而最终受益的,将是全球患者和医疗体系。
这是一场马拉松,而非短跑。下一个“达芬奇”,或许就在你我身边悄然成长。